أرباح «سينومي سنترز» تتراجع 19.1% رغم نمو الإيرادات 10%.. ما الذي يفسر المفارقة؟
تراجع صافي الربح العائد لمساهمي «سينومي سنترز» السعودية، المتخصصة في مراكز التسوق، بنسبة 19.1% في الربع الثالث من 2026 إلى 404.9 مليون ريال، رغم ارتفاع إيراداتها 10% إلى 606.2 مليون ريال.
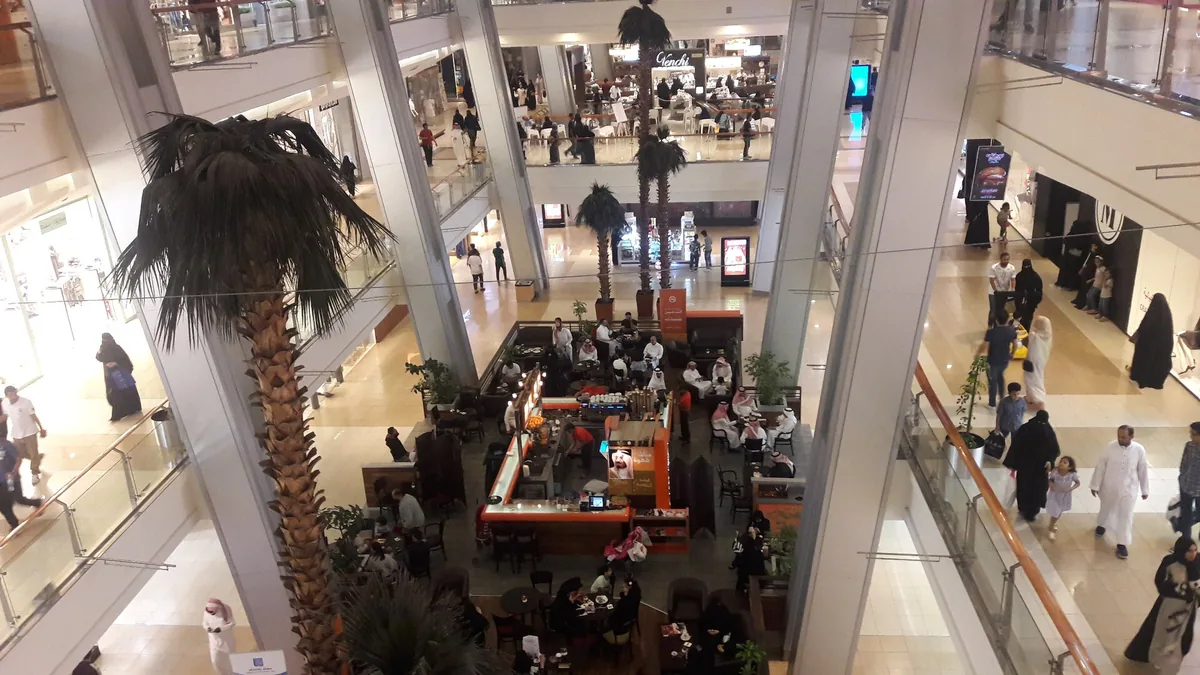
وكانت الشركة قد سجلت صافي ربح بنحو 500.7 مليون ريال في الربع نفسه من العام الماضي، فيما بلغت إيراداتها آنذاك 551.3 مليون ريال. كما زادت الإيرادات 6.5% مقارنة بالربع الثاني من العام الحالي، الذي سجلت فيه 569.4 مليون ريال.
اللافت أن صافي الربح المعدل، الذي يستبعد بعض البنود غير المتكررة، ارتفع 32.8% إلى 417.9 مليون ريال مقابل 314.7 مليون ريال، ما يعني أن الأداء التشغيلي تحسن فعلياً رغم تراجع الربح المعلن.
النتائج بالأرقام (مليون ريال)
| البند | الربع الثالث 2026 | الربع الثالث 2025 | التغير |
|---|---|---|---|
| الإيرادات | 606.2 | 551.3 | +10% |
| صافي الربح للمساهمين | 404.9 | 500.7 | -19.1% |
| صافي الربح المعدل | 417.9 | 314.7 | +32.8% |
| تكلفة الإيرادات | 145.9 | 99.4 | ارتفاع |
| صافي التكاليف التمويلية | 138.6 | 178.6 | -22.4% |
| خسائر انخفاض قيمة الذمم | 17.8 | 81 | -78% |
كيف تراجع الربح رغم تحسن المؤشرات؟
تحسنت عدة بنود لصالح الشركة: انخفضت التكاليف التمويلية بأكثر من الخُمس، وتراجعت خسائر انخفاض قيمة الذمم المدينة بنسبة 78%، وارتفعت مكاسب القيمة العادلة للعقارات الاستثمارية بنسبة 19.6%. في المقابل، ارتفعت تكلفة الإيرادات بشكل ملحوظ إلى 145.9 مليون ريال من 99.4 مليون.
ويُظهر الفارق بين الربح المعلن والربح المعدل أن مقارنة الربع الحالي بنظيره تتأثر ببنود لا تتكرر كل فترة، ولذلك يركز المحللون عادة على الربح المعدل والإيرادات لقياس اتجاه الأعمال الأساسية.
ما الذي يهم المستثمر؟
نمو الإيرادات على أساس سنوي وفصلي، وتراجع التكاليف التمويلية، مؤشران إيجابيان لشركة تعتمد على إيجارات مراكز التسوق. ويبقى ارتفاع تكلفة الإيرادات بنداً يستحق المتابعة في الأرباع المقبلة. هذا التقرير للمعلومة ولا يمثل توصية استثمارية.